Objetivo:
O pagamento, pelo empregador, de Ajuda Compensatória mensal, em decorrência da redução proporcional de jornada de trabalho e de salário ou da suspensão temporária de contrato de trabalho tem natureza indenizatória e Não integra a base de cálculo do imposto sobre a renda retido na fonte (IRRF) ou da declaração de ajuste anual do imposto sobre a renda da pessoa física (DIRPF), conforme estabelece o art.9º da Lei nº 14.020, de 6 de julho de 2020, que dispõe sobre o Programa Emergencial de Manutenção do Emprego e da Renda como medida complementar aplicável durante o estado de calamidade pública reconhecido pelo Decreto Legislativo nº 6, de 20 de março de 2020, e da emergência de saúde pública de importância internacional decorrente do coronavírus.
O rendimento pago como Ajuda Compensatória não integrará o salário devido pelo empregador na hipótese de redução proporcional de jornada de trabalho e de salário e deverá ser informado separadamente no campo ‘Outros (especificar)’ da sub ficha ‘Rendimentos Isentos’ do beneficiário do declarante, com especificação da rubrica no campo de descrição.
Na hipótese de o beneficiário ter recebido mais de uma rubrica referente a rendimentos isentos que devam ser informadas no campo ‘Outros (especificar)’, o declarante poderá informar cada uma, detalhadamente, na ficha ‘Informações Complementares – comprovante de rendimentos’.
A Dirf 2022, relativa ao ano-calendário de 2021, deverá ser entregue até as 23h59min59s (vinte e três horas, cinquenta e nove minutos e cinquenta e nove segundos), horário de Brasília, do dia 28 de fevereiro de 2022, conforme o manual Dirf -2022.
Orientação:
1. Conferência de Lançamento/Reajuste e Afastamento:
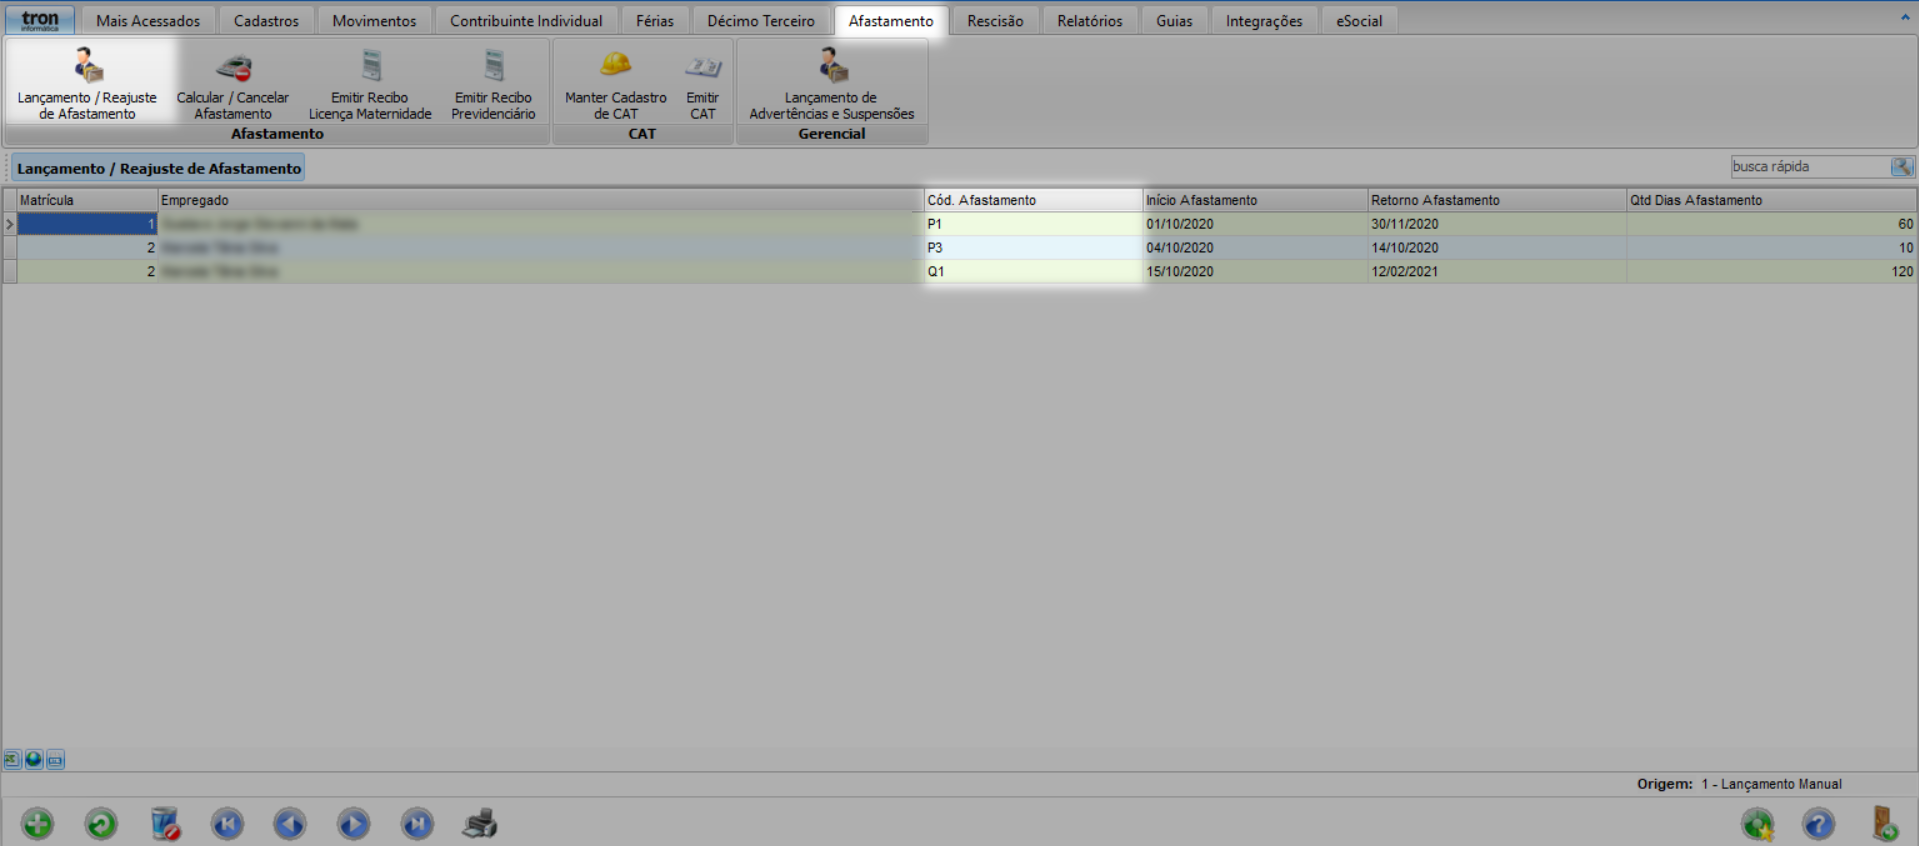
1.1. Acesse a aba Afastamento, opção Lançamento/Reajuste de Afastamento;
1.2. Confira se há o lançamento da suspensão temporária, ou clique aqui para ver a explicação do lançamento;
Observação: Para calcular a Ajuda Compensatória o campo "Suspensão do contrato - Lei 14020/2020" deverá ser informado como "Empresa com faturamento superior a 4.8 milhões em 2019". Após isso processar o cálculo da folha dos empregados.
2. Geração da DIRF:
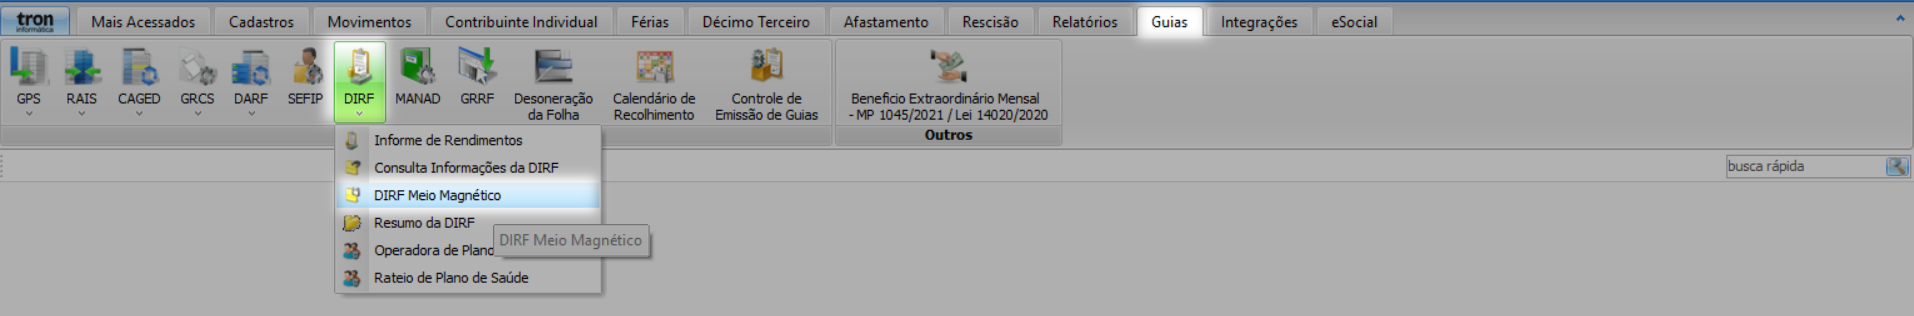
2.1. Acesse a aba Guias, depois DIRF;
2.2. Utilize a opção DIRF Meio Magnético;
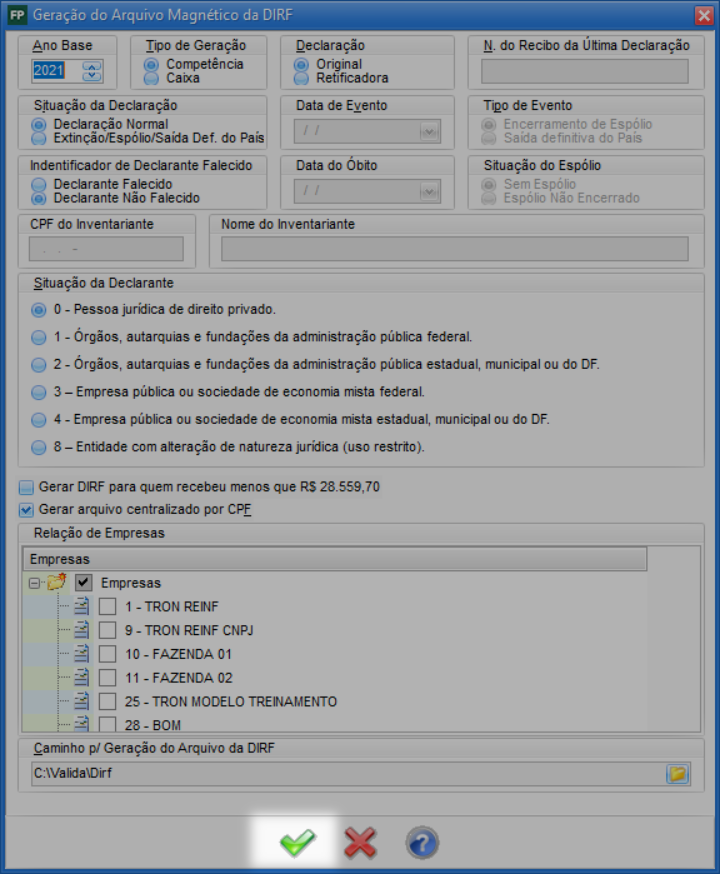
2.3. Marque os dados conforme os detalhes da empresa que está sendo gerada;
2.4. Clique em Gravar (F11);
2.5. Abra o PGD da DIRF e importe o arquivo DIRF gerado;
2.6. Filtre o empregado pelo CPF ou Nome;
2.7. Vá em Rendimentos Isentos e observe que o valor da Ajuda Compensatória foi preenchida em Outros (especificar).
DIRF 2022: Ajuda Compensatória Mensal da Lei nº 14.020, de 06 de julho de 2020
3 min
Criado por DEYVID LINHARES em 11/02/2021 16:58
Atualizado por RAMALIA SANTOS MOURAO em 28/01/2022 15:49