Objetivo:
Instruções para que o usuário possa criar um relatório da NF-e Complementar, possibilitando uma análise detalhada dos valores apresentados no documento.
A finalidade desta funcionalidade é esclarecer ao usuário sobre como realizar o processo de uma Nota Fiscal Complementar para uma melhor análise minuciosa sobre os valores apresentados dentro do da notas, ademais disso, o usuário também terá uma nota mais completa com as informações mais precisas através da correção.
Orientação:
1. Conceito:
A Nota Fiscal Eletrônica Complementar (NFC-e) é um tipo de documento fiscal eletrônico utilizado para complementar informações de uma nota fiscal anterior, tendo em vista que é emitida quando há a necessidade de realizar ajustes ou inclusões de informações em uma nota fiscal anteriormente emitida, como correções de valores, quantidades ou informações adicionais que não foram incluídas na nota fiscal original.
2. Regras de Validação e Situações Comuns de Uso:
A NF-e complementar, quando a finalidade for 2, exige a identificação do documento fiscal que precisa de correção ou complemento, como a NF-e modelo 55 correspondente. A referência a uma NF-e (modelo 55) é validada na base de dados da SEFAZ. Somente documentos emitidos pelo mesmo CNPJ do emitente e do tipo normal podem ser referenciados em uma NF-e complementar. Não é permitido referenciar outra nota complementar.
As NF-e complementares têm o propósito de ajustar impostos, valores ou quantidades incorretamente declarados em documentos fiscais emitidos anteriormente (modelo 55), onde se faz necessário especificar os dados dos produtos a serem complementados, incluindo o destaque do tributo (em caso de NF-e complementar de ICMS) ou o valor subestimado (em caso de NF-e complementar de valor) ou a quantidade a ser ajustada (em caso de NF-e complementar de quantidade).
Importante:
É importante observar que uma única NF-e complementar não pode abranger vários documentos referenciados. O manual de integração é claro nesse ponto, determinando que para cada NF-e complementar, o contribuinte deve declarar apenas um documento referenciado.
3. NF-e Complementar:
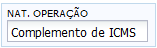
3.1. Informe a Natureza de Operação e selecione:
👉 1 – Complemento de ICMS;
👉 2 – Complemento de Valor (…);
👉 3 – Complemento de quantidade Ou conforme orientação do Fisco;
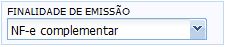
3.2. Em Finalidade da Emissão, selecione NF-e Complementar;
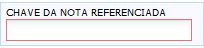
3.3. Em Nota Fiscal Referenciada, informe a chave de acesse (44 dígitos);
Importante:
Em Dados do Destinatário/Remetente, deverá constar como destinatário, o nome, o endereço e os números de inscrição estadual e no Cadastro Nacional de Pessoa Jurídica (CNPJ) do contribuinte ao qual foi impressa a NF-e que está sendo complementada.
4. Dados do Produto:
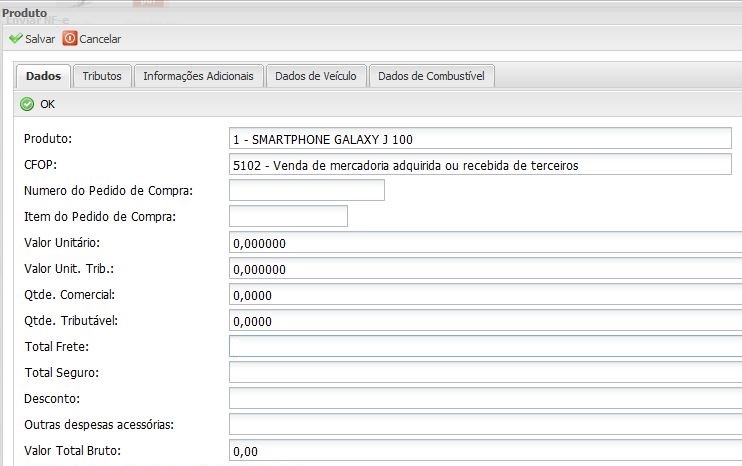
4.1. Em Produto, na aba Dados e informe:
👉 Código do Produto: Utilizar o mesmo código da nota emitida com erro;
👉 CFOP: Utilizar o mesmo código da nota emitida com erro;
👉 Quantidade: 0 (zero) ou a quantidade a ajustar;
👉 Valor total: 0 (zero) ou valor a ajustar;
👉 Código de Situação Tributária: Utilizar o mesmo código da nota emitida com erro;
👉 Modalidade de determinação da Base de cálculo: ‘Valor da operação’; caso precise;
👉 BC ICMS: Valor do ICMS a complementar, referente ao item ou 0 (zero) caso não seja complemento de ICMS;
👉 Alíquota ICMS: 100. Obs.: campo será preenchido somente para permitir a validação da NF-e; ou 0 (zero) caso não seja complemento de ICMS;
👉 Valor do ICMS: Valor do ICMS a complementar, referente ao item; ou 0 (zero) caso não seja complemento de ICMS;
👉 BC ICMS ST: Valor do ICMS ST a complementar, referente ao item ou 0 (zero) caso não seja complemento de ICMS ST;
👉 Alíquota ICMS ST: 100. Obs.: campo será preenchido somente para permitir a validação da NF-e; ou 0 (zero) caso não seja complemento de ICMS ST;
👉 Valor do ICMS ST: Valor do ICMS ST a complementar, referente ao item; ou 0 (zero) caso não seja complemento de ICMS ST.
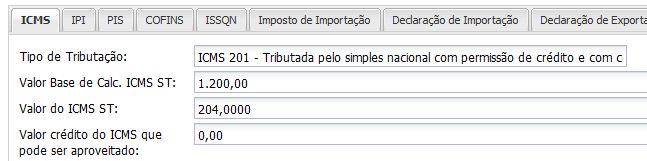
4.2. Na aba Tributos, informe os Dados do Imposto, para o cálculo do imposto:
Atenção:
Apenas deverão ser informados, os campos a serem complementados.
👉 Base de Cálculo ICMS: Base de cálculo do ICMS a complementar ou 0 (zero) caso não seja complemento de ICMS;
👉 Valor do ICMS: Valor do ICMS a complementar ou 0 (zero) caso não seja complemento de ICMS;
👉 Base de Cálculo ICMS ST: Valor do ICMS ST a complementar ou 0 (zero) caso não seja complemento de ICMS ST;
👉 Valor do ICMS ICMS ST: Valor do ICMS ST a complementar ou 0 (zero) caso não seja complemento de ICMS ST;
👉 Valor Total dos Produtos: Valor dos produtos, caso seja complemento de valor ou 0 (zero) caso seja outro tipo de complemento;
👉 Valor total da Nota Fiscal: Valor dos produtos, caso seja complemento de valor; ou Valor do ICMS ST, caso exista complemento de ST; ou 0 (zero) caso seja outro tipo de complemento.
5. Dados do Transportador:
5.1. Em Modalidade do Frente, deve ser informada como frete por conta do emitente = 0. Os dados da transportadora são dispensados.
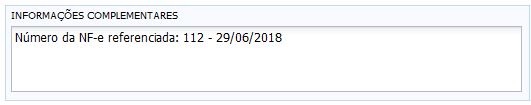
6. Dados Adicionais / Informações Complementares:
6.1. Em Informações Complementares, preencher conforme o regulamento. Podem ainda ser inseridas observações de interesse do contribuinte, além da descrição dos documentos fiscais referenciados.