Objetivo:
Instruções sobre como informar o método de cálculo do desconto de Imposto de Renda Retido na Fonte (IRRF) e suas variações no sistema Tron, visando assegurar de maneira eficaz a integridade e consistência de todos os dados e informações.
Atendimento a legislação conforme a Lei N° 14.663/2023 e Medida Provisória N°1.206/2024.
1. Cadastro do empregado:
1.1. Acesse a aba Cadastros, em seguida, a sub aba Empregados;
1.2. Selecione o empregado desejado, e clique em Editar (ENTER);
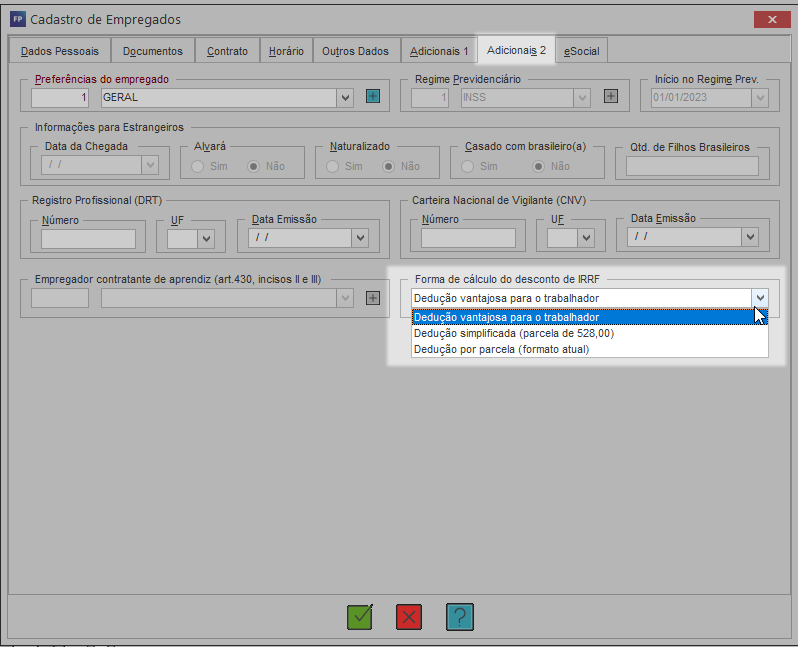
1.3. Na aba Adicionais 2, e se atente para o campo Forma de Cálculo de desconto do IRRF:
👉 Dedução vantajosa para o trabalhador: O sistema irá apontar automaticamente sobre qual das deduções será em vantagem para o usuário, podendo ser a simplificada ou a parcela;
👉 Dedução simplificada: Será deduzido o valor que será apresentado campo Dedução Simplificada dentro do IRRF, tendo em vista que o simplificado será de calculado diretamente da base do IRRF;
👉 Dedução por parcela: O valor da dedução será a soma de INSS, Dependentes, e a Faixa de Tabelas IR;
Atenção:
A escolha da dedução é responsabilidade do empregado. Se a dedução por parcela for menor que a dedução simplificada, é aconselhável escolher esta última. Contribuintes e estagiários devem indicar sua opção nos respectivos campos de cadastro.
1.4. Ao finalizar, clique em Gravar (F11);
2. Diferença de Cálculo:
👉 Método Normal:
Valor Descrição
+ R$ 3.500,00 Salário do mês
– R$ 323,32 Desconto de previdência
– R$ 189,59 Desconto do dependente 1
– R$ 189,59 Desconto do dependente 2
= R$ 2.797,50 Base de cálculo do IR
x 7,5% Alíquota da segunda faixa da tabela
= R$ 209,81 IR antes da parcela a deduzir
– R$ 158,40 Parcela a deduzir
= R$ 51,41 Imposto de renda a reter
👉 Método Desconto Simplificado:
Valor Descrição
+ R$ 3.500,00 Salário do mês
– R$ 528,00 Desconto simplificado
= R$ 2.972,00 Base de cálculo do IR
x 15,0% Alíquota da terceira faixa da tabela
= R$ 445,80 IR antes da parcela a deduzir
– R$ 370,40 Parcela a deduzir
= R$ 75,40 Imposto de renda a reter
Importante:
Se a alíquota apresentar um valor maior, é essencial verificar, pois isso pode representar uma desvantagem para o empregado. Nesses casos, é importante analisar possíveis alternativas para mitigar os impactos financeiros.
2.1. Acesse a aba Movimentação, e em seguida, Cálculos;
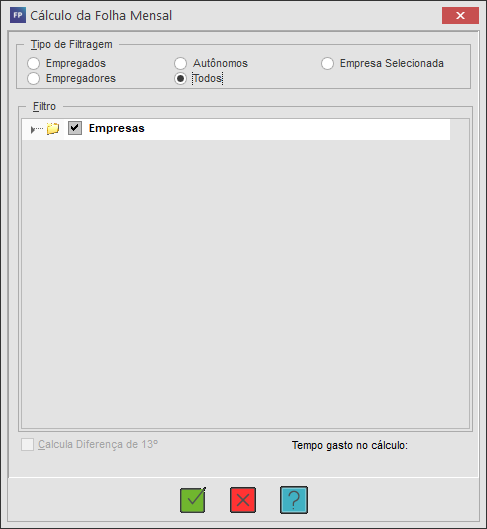
2.2. Clique em Cálculo da Folha Mensal, selecione o empregado desejado e clique em Gravar (F11);
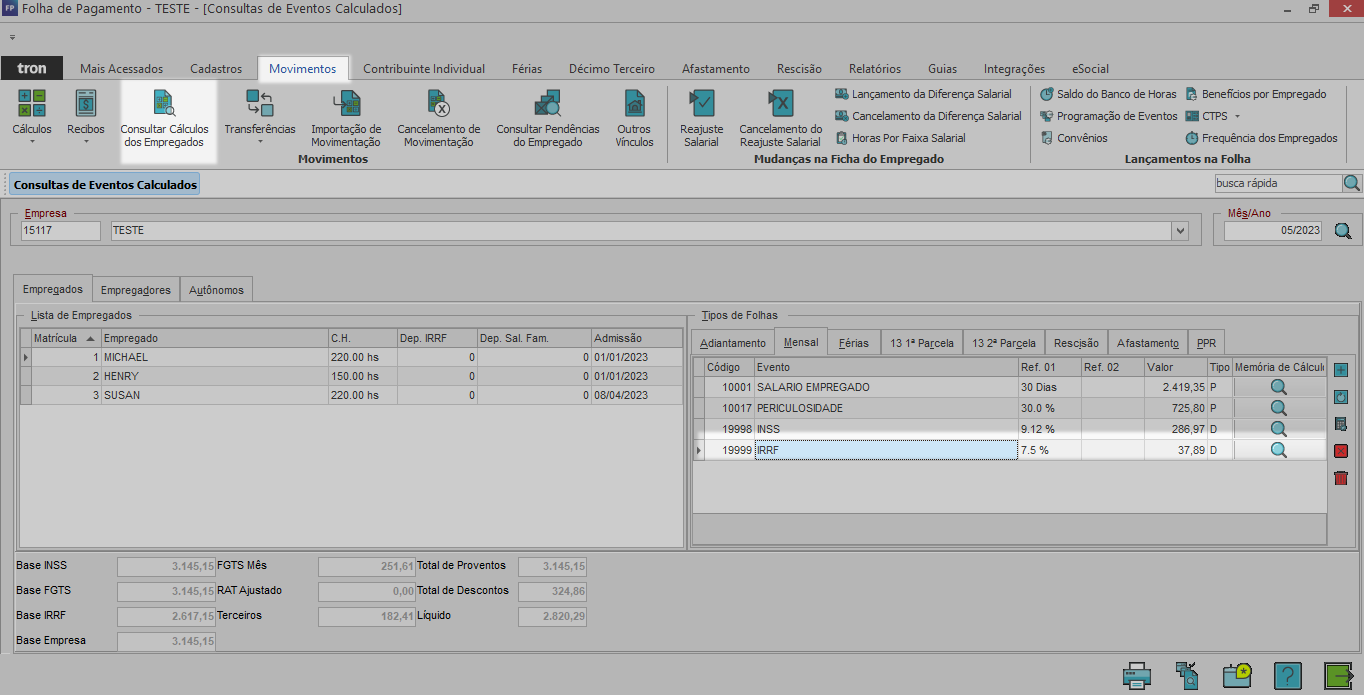
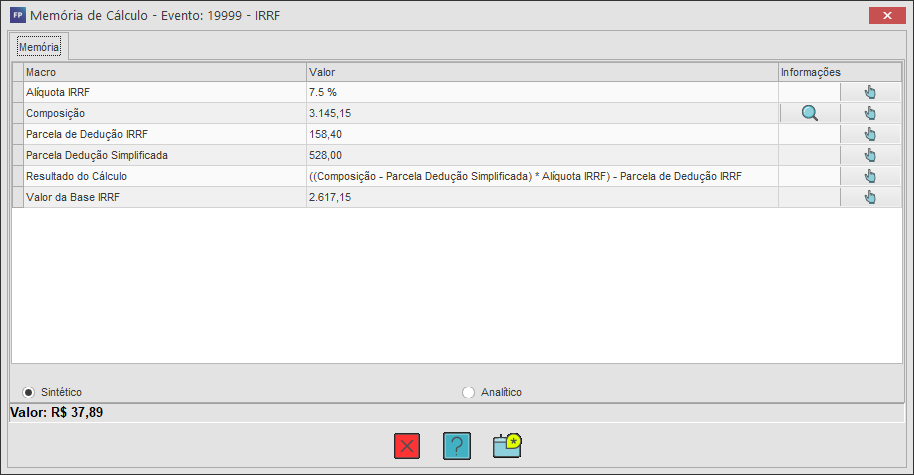
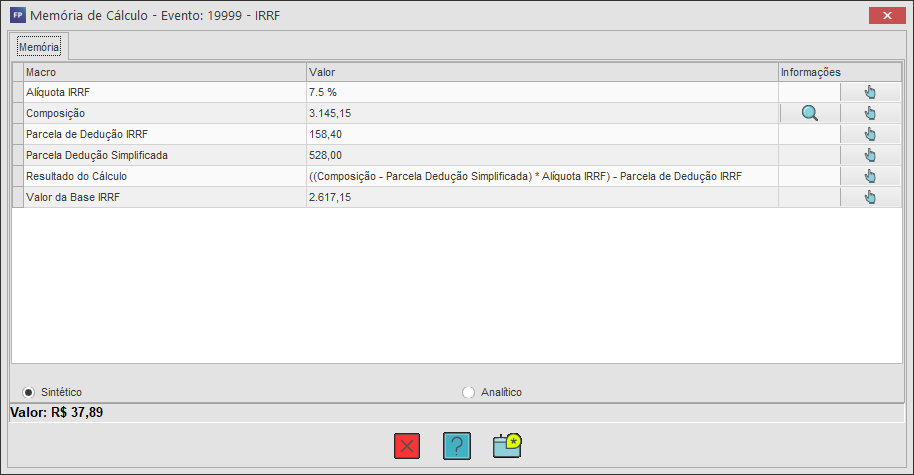
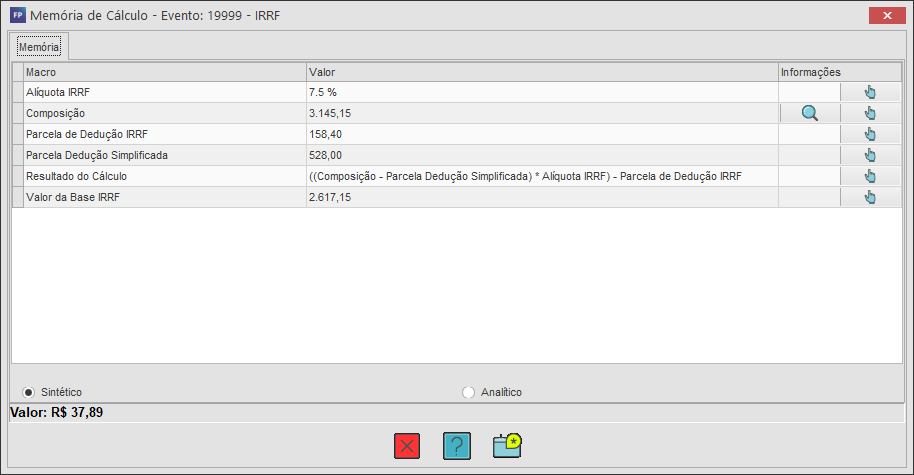
2.3. Em Consulta de Cálculos dos Empregados, selecione o empregado calculado e clique na Memória de Cálculo (LUPA) para poder conferir os cálculos;
👉 Valor vantajoso para o Empregado:
👉 Valor Simplificado:
👉 Valor Normal:
Observação: Com base nessa análise, conclui que é recomendável optar pelo desconto normal (parcela) para maximizar os benefícios para esse empregado em particular, ao invés do desconto simplificado.