Objetivo:
Orientações quanto ao cálculo do IRRF, considerando a data de pagamento, de cada Tipo de Folha.
 Legislação
Atendimento a risca da legislação conforme estabelecido na RIR 2018.
Orientações:
1. Tipo de Folha Adiantamento:
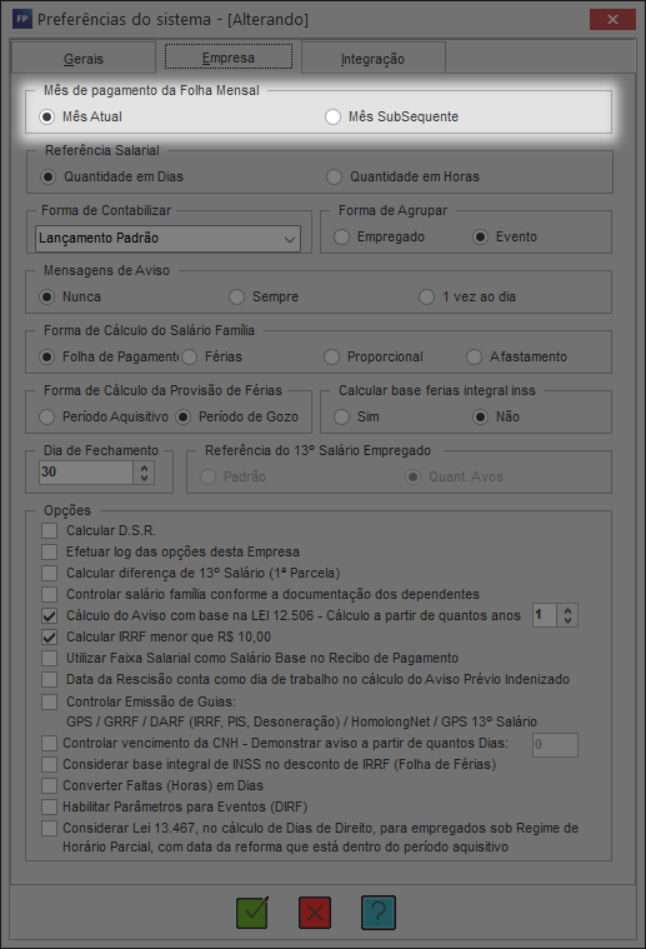
1. Ao calcular a folha de adiantamento, será considerando a marcação feita na aba Tron, sub aba Preferências. Na tela que abrir, aba Empresa;
1.1. Se no campo Mês de pagamento da Folha Mensal, estiver definido como Mês Atual, o IRRF não será calculado no Adiantamento;
1.2. Se no campo Mês de pagamento da Folha Mensal, estiver definido como Mês SubSequente, o IRRF será calculado no Adiantamento;
2. Tipo de Folha Férias:
1. O cálculo será realizado no mês de início do gozo de férias, considerando todo o montante das férias. Ou seja, será cálculo no fato gerador (mês de pagamento);
Orientações quanto ao cálculo do IRRF, considerando a data de pagamento, de cada Tipo de Folha.
LegislaçãoAtendimento a risca da legislação conforme estabelecido na RIR 2018.
Orientações:
1. Tipo de Folha Adiantamento:
1. Ao calcular a folha de adiantamento, será considerando a marcação feita na aba Tron, sub aba Preferências. Na tela que abrir, aba Empresa;
1.1. Se no campo Mês de pagamento da Folha Mensal, estiver definido como Mês Atual, o IRRF não será calculado no Adiantamento;
1.2. Se no campo Mês de pagamento da Folha Mensal, estiver definido como Mês SubSequente, o IRRF será calculado no Adiantamento;
2. Tipo de Folha Férias:
1. O cálculo será realizado no mês de início do gozo de férias, considerando todo o montante das férias. Ou seja, será cálculo no fato gerador (mês de pagamento);
Atenção: Na construção da base de cálculo, o dependente deverá ser deduzido, uma única vez vez no período de pagamento. Se for deduzido no cálculo das férias, não poderá ser deduzido em outros tipos de folha que tiverem no mesmo mês. O mesmo se aplica ao desconto simplificado, só será utilizado uma vez por mês.
3. Tipo de Folha Afastamento (Licença Maternidade):
1. Existindo somente a licença maternidade no mês, ao calcular o afastamento, indo na aba Afastamento, sub aba Calcular / Cancelar Afastamento, o IRRF deverá ser calculado na folha de Afastamento;
2. Existindo folha de Férias e Licença Maternidade com datas de pagamento no mesmo período, as bases não serão somadas. Cada tipo de folha, contabilizará a base IRRF separadamente;
3. Existindo licença maternidade e mensal/rescisão, o IRRF será calculado, somando os dois tipos de folha, considerando o período de pagamento;
Exemplo: Folha de Julho, com pagamento dos dois tipos de folha em 31/07.
Valor da licença maternidade, referente à 16 dias: 2.064,52
Valor folha mensal, referente à 15 dias: 1.935,48
Valor desconto simplificado: 564,80
Valor Base IRRF = 2.064,52 - 654,80 = 1.499,72
= 1.499,72 + 1.935,48
= 3. 435,20
3.1. A Base IRRF será de 3.435,20, onde o IRRF será calculado na Folha Mensal, pois o valor do afastamento não atingiu a base mínima. Caso, na licença maternidade, tenha tido cálculo de IRRF, esse valor será deduzido do IRRF, calculado na folha mensal;
Atenção: Na construção da base de cálculo, o dependente deverá ser deduzido uma única vez. Se for deduzido no cálculo de férias ou no afastamento (o que ocorrer primeiro), não será deduzido em outro Tipo de Folha. O mesmo se aplica ao desconto simplificado, só será utilizado uma vez por mês.
4. Tipo de Folha Mensal:
1. Existindo Adiantamento e Mensal, com data de pagamento no mesmo período, a Base IRRF do Adiantamento será verificada;
2. Se existir valor na Base IRRF do adiantamento, esse valor será subtraído da Base IRRD da folha mensal;
3. Existindo Mensal e Licença Maternidade, os cálculos seguirá conforme descrito do item 3/3.1 do tópico 3;
4. Quando existir o cenário Adiantamento, Licença Maternidade e Mensal e o pagamento seja no mesmo período, as bases serão somadas;
5. Existindo valor de IRRF calculado no afastamento, este será subtraído do IRRF mensal;
5. Tipo de Folha Rescisão:
1. Existindo Adiantamento e Rescisão, a Base IRRF do adiantamento será subtraída da Base IRRF da rescisão;
2. O valor de IRRF calculado no adiantamento, será subtraído do valor final do IRRF da rescisão;
3. Existindo Adiantamento, Licença Maternidade e Rescisão, o sistema se comportará conforme item 3/3.1 do tópico 4;
4. O adiantamento será subtraído da Base IRRF do afastamento e a base do afastamento será somada à Base IRRF da rescisão;
5. O IRRF será calculado apenas na rescisão e as deduções ou o desconto simplificado será utilizado apenas uma vez;
6. Existindo Férias e Rescisão, com pagamento no mesmo período, o cálculo do IRRF será feito em cada tipo de folha;
5.1. Tipo de Folha Rescisão (Período de Estabilidade):
1. Existindo apenas Licença Maternidade e Rescisão, onde a(o) empregada(o) esteja no período de estabilidade, o cálculo será feito conforme marcação da mensagem abaixo;
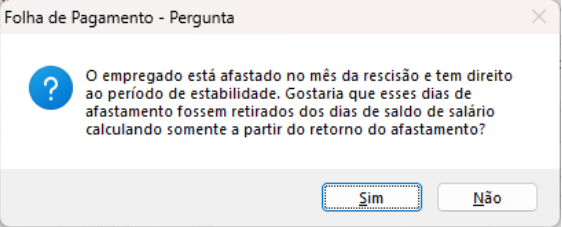
2. Datas de pagamento no mesmo mês e clicando em Sim na mensagem. A Base IRRF do afastamento deverá ser somada a Base IRRF da rescisão e o IRRF do afastamento será subtraído do IRRF da rescisão;
Exemplo: Licença Maternidade (término): 18/05/2024
Licença Maternidade (pagamento): 20/05/2024
Valor Licença Maternidade: R$ 3.600,00
Base IRRF: R$ 3.600,00
IRRF: R$ 50,00
Rescisão (desligamento): 25/05/2024
Rescisão (pagamento): 31/05/2024
Saldo de salário: R$ 1.400,00
Base IRRF rescisão: R$ 3.600,00 + R$ 1.400,00 = R$ 5.000,00
IRRF: R$ 280,00
IRRF rescisão: R$ 280,00 - R$ 50,00 = R$ 230,00
2.1. Datas de pagamento no mesmo mês e clicando em Não na mensagem. A Base IRRF do afastamento será subtraída da Base IRRF da rescisão e o cálculo do IRRF da rescisão, será feito normalmente;
Exemplo: Licença Maternidade (término): 10/05/2024
Licença Maternidade (pagamento): 20/05/2024
Licença Maternidade: R$ 3.000,00
Base IRRF: R$ 3.000,00
IRRF: R$ 50,00
Rescisão (desligamento): 25/05/2024
Rescisão (pagamento): 31/05/2024
Saldo de salário: R$ 4.500,00
Base IRRF rescisão: R$ 4.500,00 - R$ 3.000,00 = R$ 1.500,00
IRRF rescisão: R$ 0,00
2.2. Datas de pagamento em meses diferentes e clicando em Sim/Não na mensagem. As Bases IRRF do afastamento e rescisão serão independentes e o IRRF será calculado em cada tipo de folha;
5.2. Tipo de Folha Rescisão (Complementar):
1. Quando houver rescisão complementar no mesmo mês/ano da rescisão normal, a Base IRRF da rescisão normal será somada à Base IRRF da rescisão complementar e o IRRF da rescisão normal será subtraído do IRRF da rescisão complementar;
6. Tipo de Folha 13° Salário:
1. Não considerará o outros tipos de folha, pois tem tributação exclusiva;
1. Existindo Adiantamento e Mensal, com data de pagamento no mesmo período, a Base IRRF do Adiantamento será verificada;
2. Se existir valor na Base IRRF do adiantamento, esse valor será subtraído da Base IRRD da folha mensal;
3. Existindo Mensal e Licença Maternidade, os cálculos seguirá conforme descrito do item 3/3.1 do tópico 3;
4. Quando existir o cenário Adiantamento, Licença Maternidade e Mensal e o pagamento seja no mesmo período, as bases serão somadas;
5. Existindo valor de IRRF calculado no afastamento, este será subtraído do IRRF mensal;
5. Tipo de Folha Rescisão:
1. Existindo Adiantamento e Rescisão, a Base IRRF do adiantamento será subtraída da Base IRRF da rescisão;
2. O valor de IRRF calculado no adiantamento, será subtraído do valor final do IRRF da rescisão;
3. Existindo Adiantamento, Licença Maternidade e Rescisão, o sistema se comportará conforme item 3/3.1 do tópico 4;
4. O adiantamento será subtraído da Base IRRF do afastamento e a base do afastamento será somada à Base IRRF da rescisão;
5. O IRRF será calculado apenas na rescisão e as deduções ou o desconto simplificado será utilizado apenas uma vez;
6. Existindo Férias e Rescisão, com pagamento no mesmo período, o cálculo do IRRF será feito em cada tipo de folha;
5.1. Tipo de Folha Rescisão (Período de Estabilidade):
1. Existindo apenas Licença Maternidade e Rescisão, onde a(o) empregada(o) esteja no período de estabilidade, o cálculo será feito conforme marcação da mensagem abaixo;
2. Datas de pagamento no mesmo mês e clicando em Sim na mensagem. A Base IRRF do afastamento deverá ser somada a Base IRRF da rescisão e o IRRF do afastamento será subtraído do IRRF da rescisão;
Exemplo: Licença Maternidade (término): 18/05/2024
Licença Maternidade (pagamento): 20/05/2024
Valor Licença Maternidade: R$ 3.600,00
Base IRRF: R$ 3.600,00
IRRF: R$ 50,00
Rescisão (desligamento): 25/05/2024
Rescisão (pagamento): 31/05/2024
Saldo de salário: R$ 1.400,00
Base IRRF rescisão: R$ 3.600,00 + R$ 1.400,00 = R$ 5.000,00
IRRF: R$ 280,00
IRRF rescisão: R$ 280,00 - R$ 50,00 = R$ 230,00
2.1. Datas de pagamento no mesmo mês e clicando em Não na mensagem. A Base IRRF do afastamento será subtraída da Base IRRF da rescisão e o cálculo do IRRF da rescisão, será feito normalmente;
Exemplo: Licença Maternidade (término): 10/05/2024
Licença Maternidade (pagamento): 20/05/2024
Licença Maternidade: R$ 3.000,00
Base IRRF: R$ 3.000,00
IRRF: R$ 50,00
Rescisão (desligamento): 25/05/2024
Rescisão (pagamento): 31/05/2024
Saldo de salário: R$ 4.500,00
Base IRRF rescisão: R$ 4.500,00 - R$ 3.000,00 = R$ 1.500,00
IRRF rescisão: R$ 0,00
2.2. Datas de pagamento em meses diferentes e clicando em Sim/Não na mensagem. As Bases IRRF do afastamento e rescisão serão independentes e o IRRF será calculado em cada tipo de folha;
5.2. Tipo de Folha Rescisão (Complementar):
1. Quando houver rescisão complementar no mesmo mês/ano da rescisão normal, a Base IRRF da rescisão normal será somada à Base IRRF da rescisão complementar e o IRRF da rescisão normal será subtraído do IRRF da rescisão complementar;
6. Tipo de Folha 13° Salário:
1. Não considerará o outros tipos de folha, pois tem tributação exclusiva;