Objetivo
Este tutorial orienta sobre a auditoria de IRRF, bem como a conferência dos valores das bases mensais e de 13º salário, permitindo maior clareza das informações.
Recurso para demonstração da inserção dos dados.
Orientação
1. Acesso à Auditoria de IRRF
1. Acesse a aba eSocial, clique na opção Auditoria de Movimentação e selecione a aba IRRF;
2. Utilize esta funcionalidade para conferir as bases de cálculo e os valores descontados de IRRF;
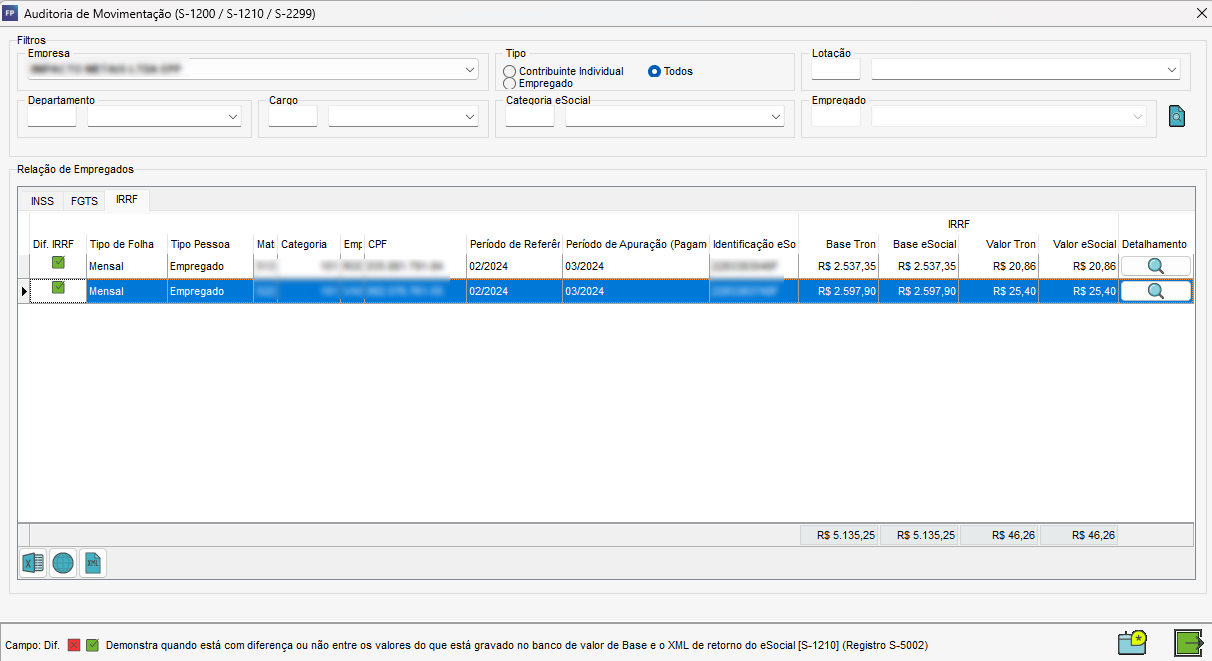
3. Ao clicar na opção Detalhamento de Eventos poderá visualizar os eventos calculados, bem como os valores enviados através do evento S-1200;
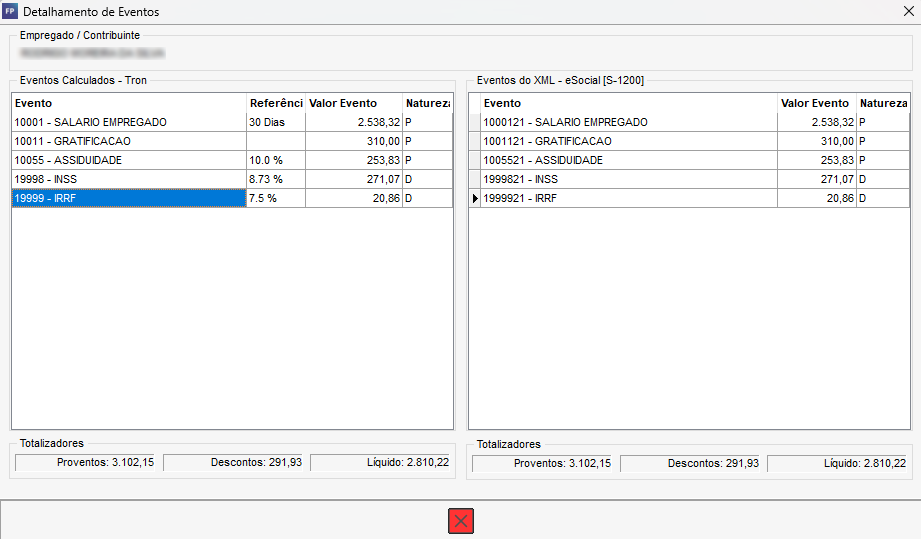
Observação: A auditoria de Movimentação considera os valores conforme o período de pagamento, para tal, faz necessário conferir os valores indicados conforme data de pagamento.
2. Outras formas de Conferência
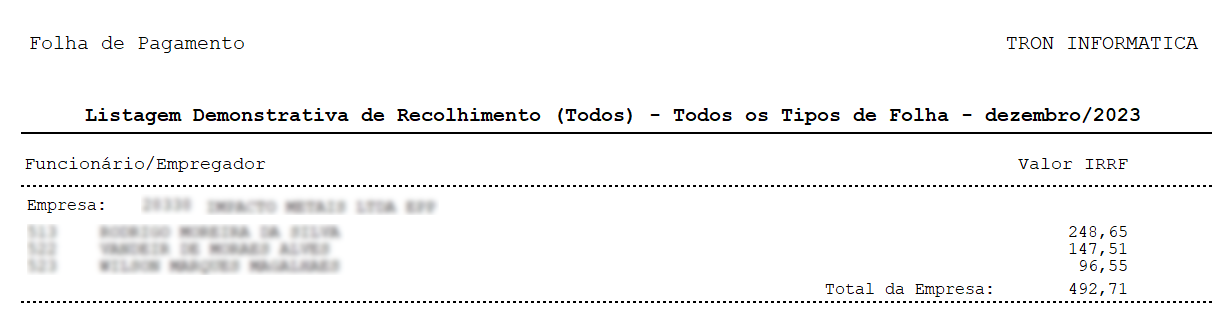
1. Acesse em Guias, aba Darf, veja o Demonstrativo DARF;
2. A opção apresentada segue o padrão para conferência conforme a geração de guias e o valor do imposto devido dentro da competência selecionada no rodapé;
3. Exemplo de cálculo
1. Somatória das Bases de Cálculo - IRRF e INSS
A somatória das bases de cálculo para o IRRF e INSS precisa ser feita levando em consideração as rubricas que fazem parte da folha de pagamento, incluindo salário base, adiantamentos e férias, entre outras. O cálculo pode ser afetado pelas datas de pagamento, que podem fazer com que diferentes rubricas se acumulem no mesmo mês;
2. Exemplo de Somatória de Bases de Cálculo
Cenário: Um funcionário tem as seguintes rubricas em um determinado mês de pagamento:
- Salário base: R$ 3.000,00
- Férias (em um período acumulado): R$ 2.000,00
- Adiantamento de salário: R$ 1.000,00
O funcionário recebeu essas rubricas no mesmo mês, e elas precisam ser somadas para calcular a base de cálculo do IRRF e do INSS. Dependendo do mês de pagamento e das regras específicas, as bases de cálculo podem ser ajustadas;
3. Somatória das Bases de Cálculo do IRRF
O IRRF (Imposto de Renda Retido na Fonte) é calculado com base na soma do salário bruto, incluindo férias e adiantamentos, com a aplicação da tabela progressiva do IRRF;
Passo 1: Somar as Rubricas: Primeiro, somamos as rubricas que entram na base de cálculo do IRRF:
- Salário: R$ 3.000,00
- Adiantamento: R$ 1.000,00
Base de cálculo do IRRF = R$ 3.000,00 + R$ 1.000,00 = R$ 4.000,00
Passo 2: Aplicação da Tabela do IRRF: Calculamos o IRRF com base na tabela progressiva do imposto (valor que é retido conforme a faixa de rendimento). Vamos supor que a tabela de IRRF aplicada para um salário bruto de R$ 4.000,00 seja a seguinte:
- Até R$ 1.903,98: isento
- De R$ 1.903,99 até R$ 2.826,65: 7,5%
- De R$ 2.826,66 até R$ 3.751,05: 15%
- De R$ 3.751,06 até R$ 4.664,68: 22,5%
- Acima de R$ 4.664,68: 27,5%
Neste caso, com R$ 6.000,00, o cálculo seria:
IRRF sobre o valor de R$ 6.000,00:
- Até R$ 1.903,98: isento
- De R$ 1.903,99 até R$ 2.826,65 (R$ 922,67): 7,5% = R$ 69,20
- De R$ 2.826,66 até R$ 3.751,05 (R$ 924,39): 15% = R$ 138,66
- De R$ 3.751,06 até R$ 4.664,68 (R$ 913,63): 22,5% = R$ 205,56
- De R$ 4.664,69 até R$ 6.000,00 (R$ 1.335,32): 27,5% = R$ 367,22
Total de IRRF devido = R$ 69,20 + R$ 138,66 + R$ 205,56 + R$ 367,22 = R$ 780,64
1.2 Somatória das Bases de Cálculo do INSS
O INSS (Instituto Nacional do Seguro Social) tem uma tabela progressiva, mas os percentuais de contribuição variam de acordo com a faixa salarial. Vamos supor que a tabela de INSS para o mês de pagamento seja a seguinte:
- Até R$ 1.302,00: 7,5%
- De R$ 1.302,01 até R$ 2.571,29: 9%
- De R$ 2.571,30 até R$ 3.856,94: 12%
- Acima de R$ 3.856,94: 14%
Passo 1: Somar as Rubricas que Entram no Cálculo do INSS
As rubricas que fazem parte da base de cálculo do INSS são: salário base e adiantamentos (não entram férias ou outras rubricas eventuais, salvo em alguns casos específicos).
- Salário base: R$ 3.000,00
- Adiantamento: R$ 1.000,00
Base de cálculo do INSS = R$ 3.000,00 + R$ 1.000,00 = R$ 4.000,00
Passo 2: Aplicação da Tabela de INSS
- Até R$ 1.302,00: 7,5% = R$ 97,65
- De R$ 1.302,01 até R$ 2.571,29 (R$ 1.269,29): 9% = R$ 114,24
- De R$ 2.571,30 até R$ 3.856,94 (R$ 1.285,64): 12% = R$ 154,27
- De R$ 3.856,95 até R$ 4.000,00 (R$ 143,06): 14% = R$ 20,04
Total de INSS devido = R$ 97,65 + R$ 114,24 + R$ 154,27 + R$ 20,04 = R$ 386,20
Resumo do Cálculo
| Rubrica | Valor | Base de Cálculo do IRRF | Base de Cálculo do INSS |
|---|---|---|---|
| Salário Base | R$ 3.000,00 | R$ 3.000,00 | R$ 3.000,00 |
| Férias | R$ 2.000,00 | R$ 2.000,00 | Não entra |
| Adiantamento | R$ 1.000,00 | R$ 1.000,00 | R$ 1.000,00 |
| Total | R$ 6.000,00 | R$ 6.000,00 | R$ 4.000,00 |
| IRRF Devido | R$ 780,64 | - | - |
| INSS Devido | - | - | R$ 386,20 |
Considerações Finais
- Férias e Adiantamentos devem ser somados à base de cálculo de IRRF, mas não entram para o INSS (a não ser em alguns casos específicos de prorrogação ou acordos trabalhistas).
- INSS: A base de cálculo do INSS pode ter um limite superior (que depende de faixas salariais), e as rubricas que não fazem parte do salário regular (como algumas bonificações) podem ser tratadas de forma diferente.