Objetivo
Orientar como proceder quando os eventos S-1200 (Remuneração) e S-1210 (Pagamento de Rendimentos) apresentarem erro de duplicidade, mesmo quando o usuário informa que ainda não realizou o envio pelo sistema.
Orientação:
1. Acesse menu: eSocial → Auditorias → Auditoria de Movimentação.
Nesta tela é possível identificar colaboradores com divergências entre a folha de pagamento e o portal do eSocial.
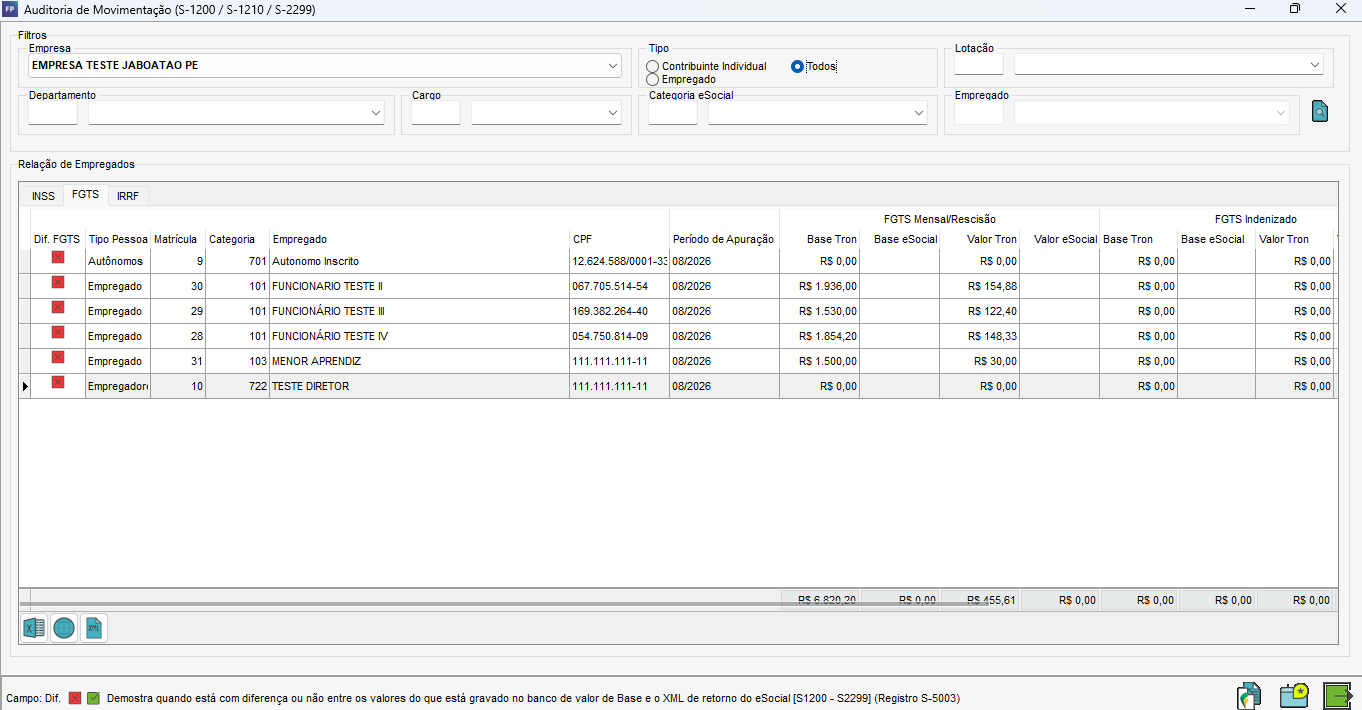
2. Verifique se os eventos já existem no eSocial.
Antes de reenviar os eventos pelo TGC:
- Acesse o portal do eSocial.
- Consulte se os eventos S-1200 e S-1210 já foram transmitidos.
- Verifique se eles foram aceitos e se as informações estão corretas.
Se os eventos já existirem no portal, um novo envio pelo TGC poderá retornar erro de duplicidade.
3. Exclua os eventos incorretos no portal do eSocial.
Caso os eventos existentes estejam incorretos, realize a exclusão diretamente no portal.
Importante: A exclusão deve obedecer a ordem correta.
Sequência de exclusão:
1. Excluir o evento S-1210 (Pagamento).
2. Depois excluir o evento S-1200 (Remuneração).
4. Reenvie os eventos pelo TGC.
Após excluir os eventos:
1. Gere novamente o evento S-1200.
2. Envie o S-1200.
3. Gere o S-1210.
4. Envie o S-1210.
5. Aguarde o retorno do eSocial.
6. Confirme que ambos foram aceitos.
5. Atualize a Auditoria de Movimentação.
Depois da aceitação dos eventos:
- Feche a tela da Auditoria.
- Abra novamente a tela.
- Atualize as informações.
- Confira se os colaboradores deixaram de apresentar divergências.
Também é recomendado verificar a coluna Detalhamento, que apresenta informações sobre possíveis diferenças encontradas.
Conclusão:
Após excluir os eventos incorretos no portal do eSocial e reenviá-los pelo TGC, confirme a aceitação dos eventos. Se a divergência persistir apenas na visualização do sistema, encaminhe o caso para análise técnica.