Objetivo
Este artigo orienta sobre a alteração na composição do RBT12 (Receita Bruta dos últimos 12 meses) e do FS12 (Folha de Salários dos últimos 12 meses) para empresas optantes pelo Simples Nacional, com efeitos a partir de 1º de janeiro de 2027.
A mudança impacta diretamente a memória de cálculo da alíquota efetiva, a análise do Fator R e as rotinas de conferência do cálculo do Simples Nacional.
1. O que muda a partir de janeiro de 2027?
A partir de 1º de janeiro de 2027, o período utilizado para composição do RBT12 e do FS12 será deslocado em um mês.
Isso significa que o mês imediatamente anterior ao período de apuração deixa de fazer parte da composição.
Exemplo
Para o período de apuração de maio de 2027:
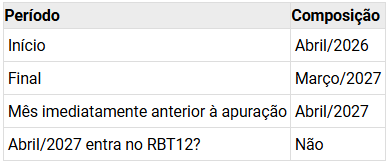
Portanto, o cálculo passa a considerar os 12 meses antecedentes ao mês anterior ao período de apuração.
2. Como funciona o cálculo até dezembro de 2026?
Até o período de apuração de dezembro de 2026, o RBT12 considera a receita bruta acumulada nos 12 meses anteriores ao período de apuração.
Exemplo
Para o período de apuração de dezembro de 2026, serão consideradas as receitas de:
Dezembro/2025 a novembro/2026.
Nesse modelo, o mês imediatamente anterior ao período de apuração, novembro/2026, permanece dentro da composição do RBT12.
3. O que é RBT12?
O RBT12 corresponde à receita bruta acumulada considerada para identificar a faixa de enquadramento da empresa nos anexos do Simples Nacional e para determinar a alíquota efetiva do período de apuração.
A receita bruta deve observar o conceito estabelecido na Lei Complementar nº 123/2006, considerando, entre outros:
- Venda de bens e serviços por conta própria;
- Preço dos serviços prestados;
- Resultado das operações em conta alheia;
- Demais receitas decorrentes da atividade principal.
São excluídas as vendas canceladas e os descontos incondicionais concedidos, conforme as regras aplicáveis.
A alíquota efetiva é determinada pela fórmula legal:
Alíquota efetiva = [(RBT12 × alíquota nominal) – parcela a deduzir] ÷ RBT12
A alíquota nominal e a parcela a deduzir dependem do Anexo correspondente à atividade da empresa.
4. O que é FS12?
O FS12 representa a folha de salários acumulada no período de 12 meses utilizada para análise do Fator R.
A composição da folha utilizada no cálculo deve observar as regras legais aplicáveis, incluindo os valores considerados como folha de salários e respectivos encargos.
Entre os valores que devem ser acompanhados estão:
- Remunerações decorrentes do trabalho;
- Pró-labore;
- Contribuição patronal previdenciária;
- FGTS;
- Demais valores que componham a folha conforme a legislação aplicável.
5. O que muda no FS12 a partir de 2027?
A alteração do FS12 acompanha a mudança aplicada ao RBT12.
A partir de 2027, para a análise do Fator R, deverão ser considerados os valores de folha dos 12 meses antecedentes ao mês anterior ao período de apuração.
Exemplo
Para o período de apuração de maio/2027:
FS12 = abril/2026 a março/2027