Objetivo
Orientar sobre os procedimentos para emissão de NF-e em respectivas operações, conforme os procedimentos estabelecidos no AJUSTE SINIEF Nº 49/2025 e NT 2025.002-RTC.
1-Operações de venda para entrega futura com pagamento antecipado, (quando houver pagamento antecipado total ou parcial pelo adquirente); correta tratativa disposta no quadro abaixo:
Atenção:
A NF-e da efetiva saída deve fazer referência à NF-e emitida anteriormente para registrar o pagamento antecipado.
Momento da operação |
| Tipo (tpNFDebito) | Natureza da Operação | CFOP | ICMS | ||
|---|---|---|---|---|---|---|---|
| Pagamento antecipado | 6 - Nota de débito | 06 - Pagamento antecipado | Venda para entrega futura - Pagamento antecipado | 5.922 ou 6.922 | Sem destaque | ||
| Efetiva saída | 1- - NF-e normal | - | Conforme a operação | Conforme a operação | Com destaque |
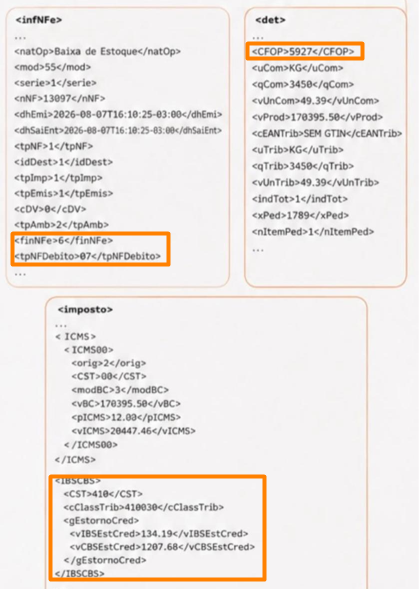
2-NF-e de Baixa de estoque, por : Extravio;Perecimento;Deterioração;Furto;Roubo.
Na ocorrência de perda de mercadoria em estoque, o contribuinte deverá emitir uma NF-e de saída, contendo, além dos demais requisitos exigidos, as seguintes informações:
| Finalidade de emissão da NF-e (finNFe) | Tipo de Nota de Débito (tpNFDebito) | CFOP | NAT. OPERAÇÃO | ICMS |
|---|---|---|---|---|
| 6 - Nota de débito | 07 - Perda em estoque | 5.927 | Baixa de Estoque | destaque do ICMS, quando houver |
| - | - | - | - | - |
Exemplo de Arquivo XML Baixa de Estoque
3-Redução de Valores ou Quantidades da NF-e
Esta regra se aplica quando houver necessidade de reduzir valores ou quantidades de uma NF-e de saída e não for possível realizar o cancelamento do documento original, SEGUINDO REGRAS DE VALIDAÇÕES:
| Finalidade de emissão da NF-e (finNFe) | Tipo de Nota de Crédito (tpNFCredito) | CFOP | NAT.OPERAÇÃO | infAdFisco | |
|---|---|---|---|---|---|
| 5 - Nota de crédito | 04 - Redução de valores ou quantidades | CFOP inverso do documento objeto da redução | Redução de valores ou quantidades |
| |
| - | - | - | - | - |
Obs:A NF-e de entrada deve ser emitida com os valores ou quantidades que serão efetivamente deduzidos da NF-e de saída original.
4. Retorno por Recusa ou Não Localização do Destinatário
A regra deve ser utilizada quando ocorrer: Recusa total na entrega;Recusa parcial na entrega;Não localização do destinatário.
Nessas situações, o remetente da NF-e de saída original deverá emitir NF-e de entrada.
- Recusa total ou não localização: utilizar 03;
- Recusa parcial: utilizar 06.
| Finalidade | Tipo de Nota de Crédito | Natureza da Operação | Grupo | ICMS |
|---|---|---|---|---|
| 5 - Nota de crédito | 03 ou 06, conforme o caso | Retorno por Recusa ou não localização | Informações dos itens recusados ou não entregues | Destaque, quando houver |