Objetivo
Orientar sobre a utilização dos valores de PIS, COFINS e CSLL retidos na fonte, considerando a data de recebimento da nota fiscal/fatura pelo prestador de serviço.
Legislação : Conforme o art. 9º da IN RFB nº 1.234/2012, os valores retidos na fonte somente poderão ser utilizados para compensação após o efetivo recebimento da nota fiscal ou fatura, observadas as regras aplicáveis.
Os créditos poderão ser utilizados para compensar fatos geradores ocorridos a partir do recebimento, respeitando o prazo de cinco anos.
1. Realizar os Parâmetros
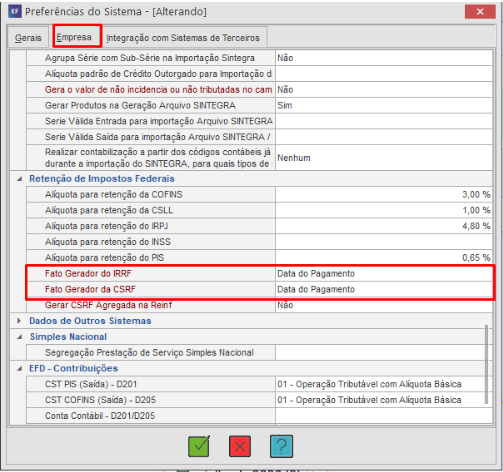
1.1- Acesse : Preferências na aba Empresa informe que o fato Gerador das Retenções de Impostos Federais será por Data de Pagamento.
2.Conferência das Retenções no Documento Fiscal
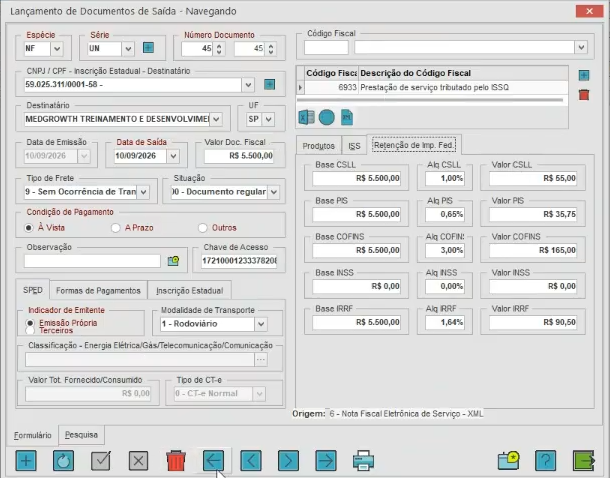
2.1- Acesse: Auditoria selecione Nota Fiscal de Saida e no documento fiscal na aba Retenções de Impostos Federais , certifique-se de cada alíquota informada.
3.Geração do Título a receber
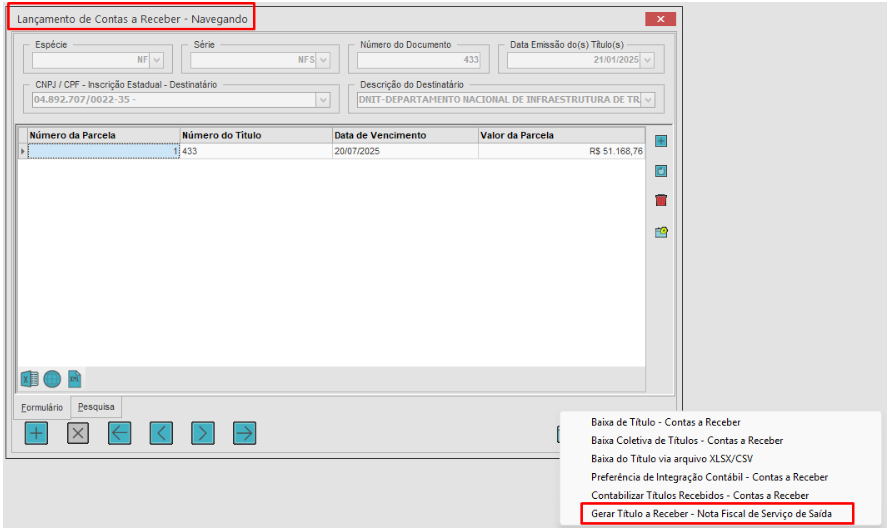
3.1: Se tratando de um documento fiscal a prazo , acesse: Contas a Pagar/Receber
3.2- Clique em : Gerar Título a Receber e automaticamente será gerado o valor das parcelas a receber.
4.Gerenciamento de Retenções Recebidas
4.1- Acesse: Movimentação selecione Outros Valores Fiscais para gerenciar o valor de Retenções Recebidas que irão produzir impactos na Apuração de Compras /Faturamento na aba Resumo de Apuração
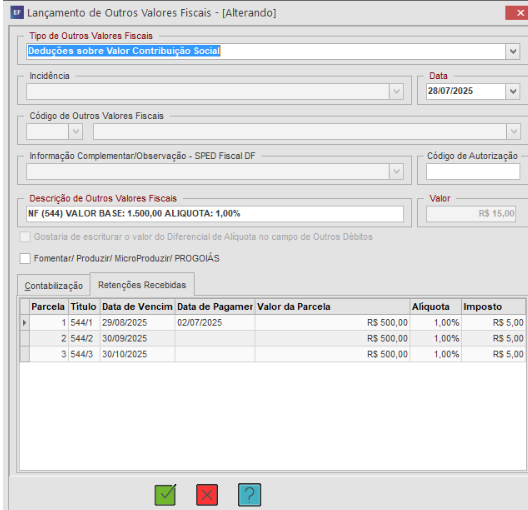
OBS: Cada Parcela ao ser Gerada , poderá ser baixada , no momento da efetiva quitação. Quando o título for baixado em: Contas a Pagar/Receber, as informações da baixa serão apresentadas em:Movimentação na aba Outros Valores fiscais , com informações de: data de pagamento , valor de parcela, alíquota e imposto, conforme imagem anexada acima.
IMPORTANTE: Serão considerados para apuração os valores de retenção de Notas Fiscais a vista e os recebimentos das faturas das Notas fiscais a Prazo.
ATENÇÂO: Não devem ser utilizados para compensação antes do efetivo recebimento da nota fiscal/fatura.